跨区域涉税事项信息反馈
【事项描述(申请条件)】
纳税人跨区域经营活动结束后,应当结清经营地税务机关的应纳税款以及其他涉税事项,向经营地税务机关填报《经营地涉税事项反馈表》。
【办理资料】
|
序号 |
材料名称 |
数量 |
备注 |
|
1 |
1份 |
无 |
【办理地点(受理机构)】
1.主管税务机关办税服务厅(场所)https://12366.chinatax.gov.cn/bsfw/bsdt/
2.国家税务总局天津市电子税务局https://etax.tianjin.chinatax.gov.cn/apps/view/login.html,点击进入“我要办税”。
【收费标准】
不收费
【办事流程】
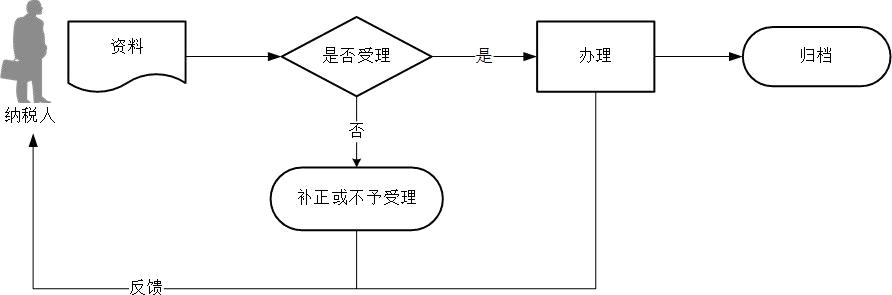
工作时间,或拨打12366查询。
【办理时限】
资料齐全、符合法定形式、填写内容完整的,税务机关受理后即时办结。
【办理结果】
经营地税务机关将相关信息反馈给机构所在地税务机关。
【联系电话】
联系电话,或拨打12366查询。
【纳税人注意事项】
1.纳税人对报送材料的真实性和合法性承担责任。
2.税务机关提供“最多跑一次”服务。纳税人在资料完整且符合法定受理条件的前提下,最多只需要到税务机关跑一次。
3.纳税人使用符合电子签名法规定条件的电子签名,与手写签名或者盖章具有同等法律效力。
4.经营地税务机关核对《经营地涉税事项反馈表》后,及时将相关信息反馈给机构所在地的税务机关。纳税人不需要另行向机构所在地的税务机关反馈。
【设定依据】
1.《中华人民共和国税收征收管理法实施细则》 第二十一条 从事生产、经营的纳税人到外县(市)临时从事生产、经营活动的,应当持税务登记证副本和所在地税务机关填开的外出经营活动税收管理证明,向营业地税务机关报验登记,接受税务管理。 从事生产、经营的纳税人外出经营,在同一地累计超过180天的,应当在营业地办理税务登记手续。
2.《国家税务总局关于明确跨区域涉税事项报验管理相关问题的公告》(国家税务总局公告 2018 年第 38 号)第五条 第一款 纳税人跨区域经营活动结束后,应当结清经营地税务机关的应纳税款以及其他涉税事项,向经营地的税务机关填报《经营地涉税事项反馈表》。
