| ||||||||||||||||||||
|
【事项名称】 企业所得税汇总纳税信息报告 【申请条件】 居民企业总机构及分支机构(包括不就地分摊缴纳企业所得税的二级分支机构)应填报《企业所得税汇总纳税总分机构信息备案表》,将总机构、所有上级分支机构及下属分支机构信息报送至各自所在地主管税务机关备案。 非居民企业汇总纳税的各机构、场所应在首次办理汇总缴纳企业所得税申报时,向所在地主管税务机关报送全部机构、场所等信息。 【设定依据】 1.《跨地区经营汇总纳税企业所得税征收管理办法》(国家税务总局公告2012年第57号公布,国家税务总局公告2015年第6号修改)第二十二条 2.《国家税务总局关于3项企业所得税事项取消审批后加强后续管理的公告》(国家税务总局公告2015年第6号)第二条 3.《国家税务总局财政部中国人民银行关于非居民企业机构场所汇总缴纳企业所得税有关问题的公告》(国家税务总局公告2019年第12号)第六条 【办理材料】 1.企业所得税汇总纳税的居民企业总机构及分支机构:
2.企业所得税汇总纳税的非居民企业各机构、场所:
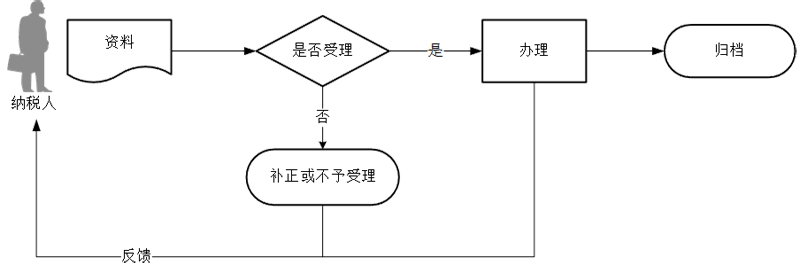
【办理地点】 可通过办税服务厅(场所)、电子税务局办理,具体地点和网址可从国家税务总局天津市税务局网站查询。 【办理机构】 主管税务机关 【收费标准】 不收费 【办理时间】 即时办结 【联系电话】 022-12366。 【办理流程】
【纳税人注意事项】 1.纳税人对报送材料的真实性和合法性承担责任。 2.文书表单可在国家税务总局天津市税务局网站“下载中心”栏目查询下载或到办税服务厅领取。 3.纳税人使用符合电子签名法规定条件的电子签名,与手写签名或者盖章具有同等法律效力。 4.居民企业总机构及分支机构报送的信息包括:总机构、所有上级分支机构及下属分支机构的名称、层级、地址、邮编、纳税人识别号及企业所得税主管税务机关名称、地址和邮编。 5.汇总纳税的非居民企业各机构、场所报送的信息包括:主要机构、场所名称及纳税人识别号;全部被汇总机构、场所名称及纳税人识别号;符合汇总缴纳企业所得税条件的财务会计核算制度安排。 6.报告信息发生变化的,居民企业总机构及分支机构应在内容变化后30日内,向各自所在地主管税务机关报告变化情况;非居民企业汇总纳税的各机构、场所应在发生变更后首次办理汇总缴纳企业所得税申报时,向所在地主管税务机关报告变化情况。 7.总机构和具有主体生产经营职能的二级分支机构,就地分摊缴纳企业所得税。二级分支机构,是指汇总纳税企业依法设立并领取非法人营业执照(登记证书),且总机构对其财务、业务、人员等直接进行统一核算和管理的分支机构。
|
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||