简体 | 繁体 | 无障碍浏览
国家税务总局 | 天津市人民政府 
  抖音   客户端   微博   微信
本站热词: 增值税 消费税 小微企业
首   页 信 息 公 开 新 闻 动 态 政 策 文 件 纳 税 服 务 互 动 交 流
  首页 > 办税指南 > 申报纳税指南 > 企业所得税申报
索引号 11100000000125815N/2026-00533主题分类 企业所得税申报
发文机关 国家税务总局天津市税务局有效性 
标题 3.4.5 清算企业所得税申报
发文字号 发布时间 2026年3月13日
关键词 废止时间 
3.4.5 清算企业所得税申报
发布时间:2026-03-13 16:16  来源:国家税务总局天津市税务局
字号:[大][中][小]  打印本页 下载


       【事项名称】

       清算企业所得税申报

       【申请条件】

       因解散、破产、重组等原因终止生产经营活动的纳税人,不再持续经营的纳税人,企业由法人转变为个人独资企业、合伙企业等非法人组织,或将登记注册地转移至中华人民共和国境外(包括港澳台地区),在办理注销登记前,以整个清算期间作为一个纳税年度,依法计算清算所得及其应纳所得税,自清算结束之日起15日内,填报《中华人民共和国企业清算所得税申报表》及其他相关资料,向税务机关进行申报。

       【设定依据】

       1.《中华人民共和国税收征收管理法》第二十五条第一款

       2.《中华人民共和国企业所得税法》第一条、第五十三条第三款、第五十五条

       【办理材料】


序号

材料名称

数量

备注

1

《中华人民共和国企业清算所得税申报表》

2份

无

有以下情形的,还应提供相应材料

适用情形

材料名称

数量

备注

企业由法人转变为个人独资企业、合伙企业等非法人组织,或将登记注册地转移至中华人民共和国境外(包括港澳台地区)

企业改变法律形式的市场监督管理部门或其他政府部门的批准文件复印件

1份

无

企业全部资产的计税基础以及评估机构出具的资产评估报告复印件

1份

无

企业债权、债务处理或归属情况说明复印件

1份

无

被合并企业

企业合并的市场监督管理部门或其他政府部门的批准文件复印件

1份

无

企业全部资产和负债的计税基础以及评估机构出具的资产评估报告复印件

1份

无

被合并企业债务处理或归属情况说明复印件

1份

无

被分立企业

企业分立的市场监督管理部门

或其他政府部门的批准文件复印件

1份

无

被分立企业全部资产的计税基础以及评估机构出具的资产评估报告复印件

1份

无

被分立企业债务处理或归属情况说明复印件

1份

无

       【办理地点】

       可通过办税服务厅(场所)、电子税务局办理,具体地点和网址可从国家税务总局天津市税务局网站查询。

       【办理机构】

       主管税务机关

       【收费标准】

       不收费

       【办理时间】

       即时办结

       【联系电话】

       022-12366。

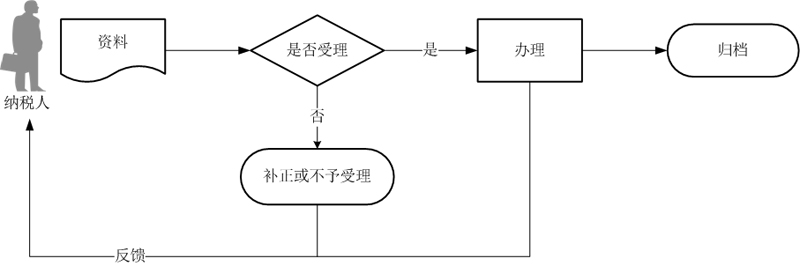
       【办理流程】

       【纳税人注意事项】

       1.纳税人对报送材料的真实性和合法性承担责任。

       2.文书表单可在国家税务总局天津市税务局网站“下载中心”栏目查询下载或到办税服务厅领取。

       3.税务机关提供“最多跑一次”服务。纳税人在资料完整且符合法定受理条件的前提下,最多只需要到税务机关跑一次。

       4.纳税人使用符合电子签名法规定条件的电子签名,与手写签名或者盖章具有同等法律效力。

       5.纳税人提供的各项资料为复印件的,均需注明“与原件一致”并签章。

       6.纳税人未按照规定的期限办理纳税申报和报送纳税资料的,将影响纳税信用评价结果,并依照《中华人民共和国税收征收管理法》有关规定承担相应法律责任。

       7.完成居民企业清算企业所得税申报后,可继续办理注销登记或清税申报等事宜。

       8.企业应当在办理注销登记之前,就其清算所得向主管税务机关申报并依法缴纳企业所得税。境外注册中资控股居民企业需要申报办理注销税务登记的,应在注销税务登记前,就其清算所得向主管税务机关申报缴纳企业所得税。

       9.进入清算期的企业应对清算事项,报主管税务机关备案。


扫一扫在手机打开当前页