| ||||||||||||||||||||
|
【事项名称】 注销税务登记(适用于“一照一码”“两证整合”以外的纳税人) 【申请条件】 “一照一码”“两证整合”以外的纳税人发生以下情形的,向主管税务机关办理注销税务登记: 1.因解散、破产、撤销等情形,依法终止纳税义务的。 2.按规定不需要在市场监督管理机关或者其他机关办理注销登记的,但经有关机关批准或者宣告终止的。 3.被市场监督管理机关吊销营业执照或者被其他机关予以撤销登记的。 4.境外企业在中华人民共和国境内承包建筑、安装、装配、勘探工程和提供劳务,项目完工、离开中国的。 5.外国企业常驻代表机构驻在期届满、提前终止业务活动的。 6.非境内注册居民企业经国家税务总局确认终止居民身份的。 【设定依据】 1.《中华人民共和国税收征收管理法》第十六条 2.《中华人民共和国税收征收管理法实施细则》第十五条 3.《税务登记管理办法》(国家税务总局令第7号公布,国家税务总局令第36号、第44号、第48号修改)第五章 【办理材料】
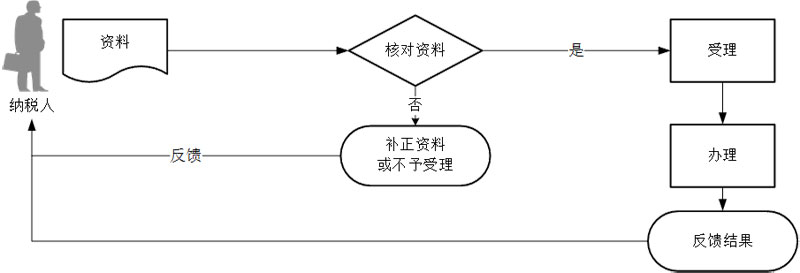
【办理地点】 可通过办税服务厅(场所)、电子税务局办理,具体地点和网址可从国家税务总局天津市税务局网站查询。 【办理机构】 主管税务机关 【收费标准】 不收费 【办理时间】 增值税一般纳税人税务注销10个工作日内办结;增值税小规模纳税人和其他纳税人税务注销5个工作日内办结。 税务机关在核查、检查过程中发现涉嫌偷、逃、骗、抗税或虚开发票的,或者需要进行纳税调整等情形的,办理时限中止。 【联系电话】 022-12366。 【办理流程】
【纳税人注意事项】 1.纳税人对报送材料的真实性和合法性承担责任。 2.文书表单可在国家税务总局天津市税务局网站“下载中心”栏目查询下载或到办税服务厅领取。 3.纳税人使用符合电子签名法规定条件的电子签名,与手写签名或者盖章具有同等法律效力。 4.纳税人提供的各项资料为复印件的,均需注明“与原件一致”并签章。 5.经过实名信息验证的办税人员,不再提供登记证件、身份证件复印件等资料。 6.纳税人申报办理注销税务登记,应结清应纳税款、多退(免)税款、滞纳金和罚款,缴销发票和其他税务证件,其中: (1)企业所得税纳税人办理注销税务登记,就其清算所得向税务机关申报并依法缴纳企业所得税。 (2)纳税人未办理土地增值税清算手续的,应在办理注销税务登记前进行土地增值税清算。 (3)出口企业应在结清出口退(免)税款后,办理注销税务登记。 7.处于非正常状态纳税人在办理注销税务登记前,需先解除非正常状态,补办申报纳税手续。 8.被调查企业在税务机关实施特别纳税调查调整期间申请注销税务登记的,税务机关在调查结案前原则上不予办理注销手续。 9.纳税人办理注销税务登记,无需向税务机关提出终止银税三方(委托)划缴协议。税务机关办结一照一码户清税申报后,银税三方(委托)划缴协议自动终止。
|
||||||||||||||||||||||||||||||||||||||||||||||||||||||